La respuesta corta
¿Qué hago con la prima?
El orden que más rinde es siempre el mismo: primero mata la deuda más cara que tengas, después completa tu colchón de emergencia y solo con lo que sobre piensa en invertir. Una tarjeta con interés alto se come cualquier rendimiento, y ningún mercado te garantiza lo que esa deuda te cobra seguro.
No es una frase motivacional: es aritmética. Pagar una deuda con interés alto te da un retorno conocido y sin riesgo, que es exactamente lo que ninguna inversión puede ofrecerte.
Lo que sigue es ese orden desarmado en pasos, lo que la prima es y lo que no, y la pregunta que trae a mucha gente acá: si conviene usarla para empezar a operar.
Lo básico
Qué es y cuándo llega
- Quince días de salarioCuántopor cada semestre trabajado, proporcional si es menos
- Hasta el 30/06Primer pagocorresponde al primer semestre del año
- Hasta el 20/12Segundo pagocorresponde al segundo semestre
- Trabajador con contrato laboralQuién la recibeincluye el servicio doméstico
Dos fechas y dos pagos, cada uno por el semestre que acaba. Si entraste a mitad de semestre, te corresponde la parte proporcional al tiempo trabajado: no se pierde.
Y una diferencia que conviene tener clara: la prima no es la cesantía. La cesantía es tu respaldo si te quedas sin empleo y tiene reglas de retiro; la prima llega libre a tu bolsillo. Por eso con la prima sí tiene sentido la conversación de qué hacer, y con las cesantías casi nunca. Eso lo desarrollamos en cesantías: dónde ponerlas.
El orden que rinde
Tres pasos, en este orden
Mata la deuda más cara
Mira las tasas que estás pagando y empieza por la más alta, normalmente una tarjeta o un crédito de libre inversión. Ese retorno es conocido y no tiene riesgo: es el único «rendimiento garantizado» que existe.
Completa el colchón
Varios meses de tus gastos, en un lugar disponible y sin riesgo de mercado. Mientras eso no exista, cualquier inversión es frágil: un imprevisto te obliga a vender en el peor momento.
Recién ahí, invierte lo que sobre
Con deuda cara muerta y colchón hecho, el excedente sí puede asumir riesgo. Y asumir riesgo quiere decir que puede perderse: esa es la definición, no una advertencia de formulario.
Ninguna inversión te garantiza el rendimiento que te cobra una deuda cara. Si debes a tasas altas, ese es el mejor destino de la prima, sin discusión.
La trampa estacional
Diciembre, el mes que se la traga
La prima «ya gastada»
Llega en diciembre y ya tiene dueño: regalos, viaje, matrículas. Decidir en noviembre, por escrito, cambia el resultado.
El crédito de prima
Prestar contra una plata que todavía no llega es pagar interés por tu propio salario. Rara vez compensa.
Las ofertas de temporada
Diciembre es cuando más te buscan con rentabilidades mágicas. La urgencia siempre es del que vende, nunca tuya.
El gasto que se vuelve fijo
Lo que estrenas con la prima suele traer costo mensual. Súmalo antes de comprar, no después.
Las matrículas de enero
Si en enero hay educación que pagar, parte de la prima ya tiene destino. Apártala y no la cuentes como excedente.
El impuesto de principio de año
Predial, vehículo, seguros. Reservar en diciembre lo que se paga en enero evita el crédito caro de febrero.
Si vas a invertir
La prima como primer paso
Hay una razón sensata para usar una parte de la prima en aprender a invertir: es plata que no estaba en tu presupuesto mensual, así que perderla no te desarma la vida. La clave está en una parte, no en toda.
Antes de poner un peso, comprueba quién está del otro lado. En Colombia, la vía con vigilancia local son las sociedades comisionistas de bolsa inscritas, y eso se consulta sin costo en el registro de la SFC; lo explicamos en la vía vigilada y en cómo consultar el RNAMV.
Si la firma está afuera, el panorama cambia: no hay mediación local ni garantía sobre ese saldo. Vale la pena leerlo antes y no después.
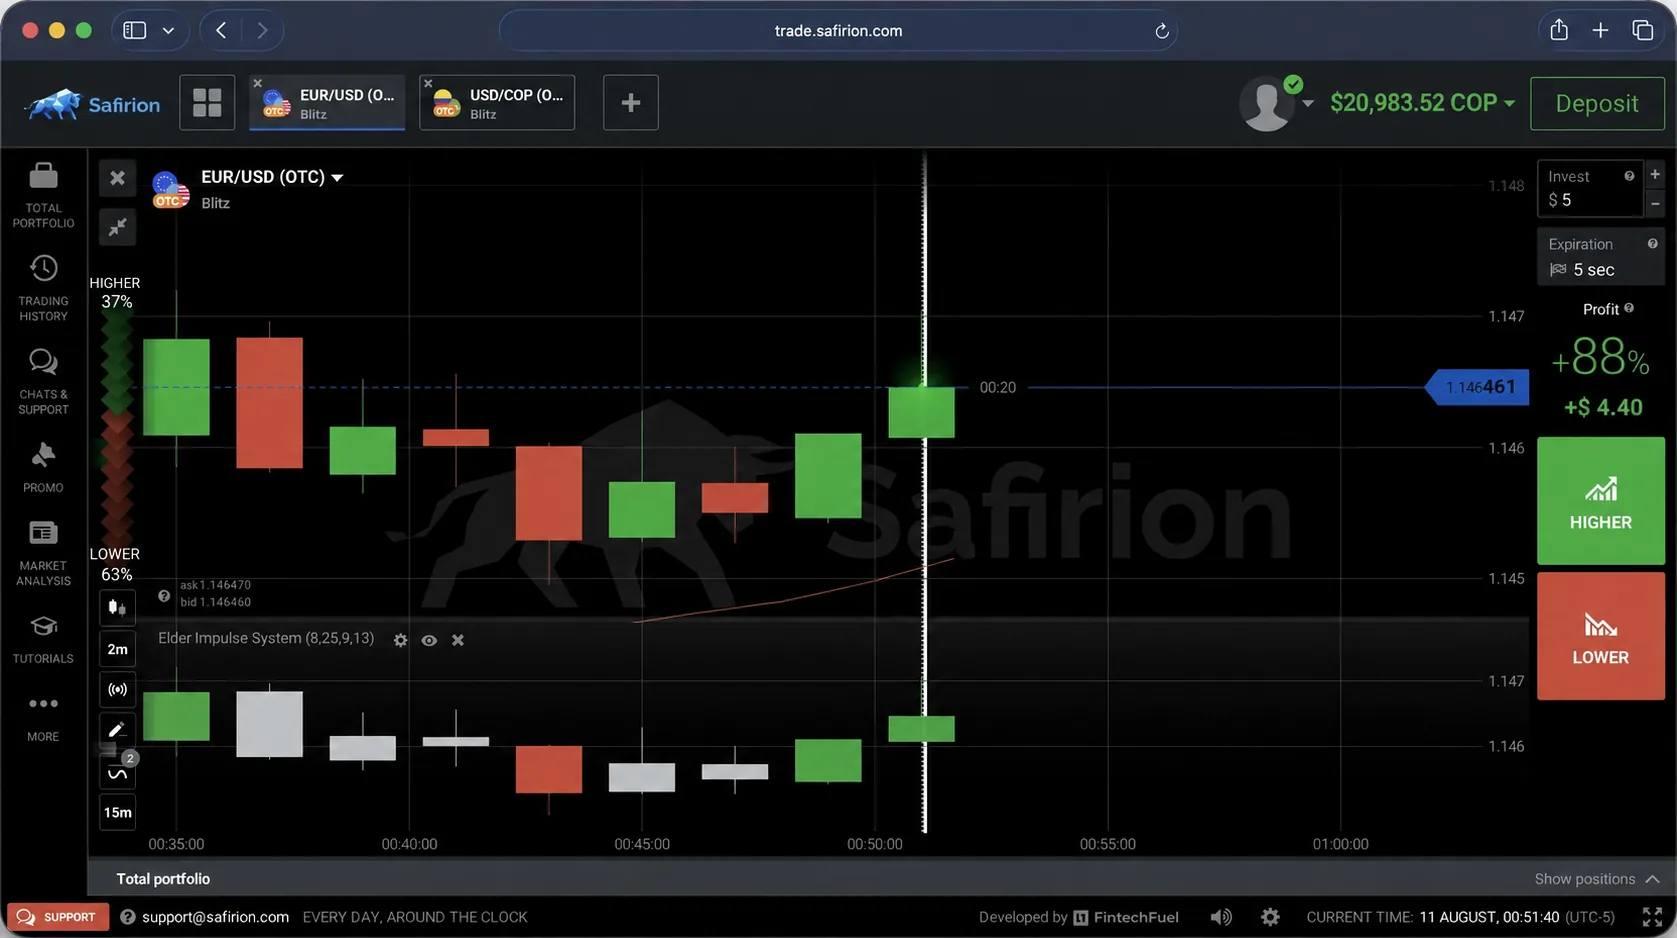
- US$ 10Depósitomonto en que el sitio dice que empieza
- +130Activosdisponibles para operar
- DólaresMonedala conversión la hace tu banco o tu billetera
- No existeVigilancia de la SFCno figura en el RNAMV del SIMEV
El mínimo bajo es justamente lo que permite probar sin apostar la prima entera. Empieza por la cuenta de demostración, deposita el mínimo, haz la verificación de identidad y pide un retiro pequeño para medir cómo se comporta el circuito completo.
Lo que no cambia con el monto: la plataforma la opera THUNDER FLASH LLC, de Nevis, los pagos los administra THUNDER FLASH CY LTD, de Chipre, y no es vigilada por la SFC. El riesgo de contraparte lo asumes tú, deposites US$ 10 o la prima completa.
Operar con instrumentos apalancados implica riesgo de perder el capital. Usa solo lo que puedas perder sin que te cambie el mes. Solo para mayores de edad.
Honestidad
Lo que esta página no promete
No promete rentabilidad
Ninguna cifra de ganancia futura aparece acá. Quien te prometa una está adivinando o vendiendo.
No dice que inviertas la prima
Dice que primero va la deuda cara y el colchón. Invertir es lo último de la lista, no lo primero.
No es asesoría financiera
Es un orden de prioridades con aritmética simple, no una recomendación personalizada.
No es asesoría tributaria
El tratamiento de la prima en tu declaración depende de tu caso: eso lo revisa un contador.
No afirma que haya respaldo
La plataforma no está bajo vigilancia de la SFC ni figura en el RNAMV del SIMEV.
No es el sitio oficial
Esta dirección es un sitio independiente de difusión. El oficial de la corredora es safirion.com.
Para cerrar
El plan, en una hoja
Antes de que llegue el pago, escribe tres cifras: cuánto debes a la tasa más alta, cuántos meses de gastos tienes cubiertos y cuánto te queda después de resolver esas dos. Esa tercera cifra es tu excedente real, y suele ser mucho más pequeña de lo que la cabeza calcula en diciembre.
Con ese excedente sí vale la pena aprender a invertir, empezando chico y comprobando quién está del otro lado. Operar implica riesgo de perder el capital invertido.