La respuesta corta
¿CDT o trading: cuál es más seguro?
Un CDT (certificado de depósito a término) en un banco inscrito en Fogafín tiene seguro de depósitos hasta 50 millones de pesos por persona y por entidad. Operar CFD (contrato por diferencia) en una plataforma del exterior no tiene ese seguro: si el precio va en tu contra, puedes perder todo el capital que pusiste.
Son dos productos que no compiten por lo mismo. El CDT es un depósito: le prestas plata al banco por un plazo y él te la devuelve con un interés pactado desde el primer día. El CFD es una apuesta al movimiento de un precio: no compras nada, y el resultado depende de hacia dónde se mueva el mercado.
Por eso la comparación honesta no es «cuánto gano», sino qué protege a cada uno. En un caso hay una entidad colombiana, un supervisor y un seguro público. En el otro hay una empresa registrada afuera y tu propio criterio.
El depósito
Qué cubre el seguro de Fogafín
- Hasta $50 millonesCoberturapor depositante y por entidad inscrita
- CDT incluidoProductostambién cuentas de ahorro, corrientes y depósitos de bajo monto
- NingunoCosto para ti«al ahorrador no le cuesta nada», dice Fogafín
- Si la entidad se liquidaCuándo se activano cubre la caída de un precio de mercado
Fogafín (Fondo de Garantías de Instituciones Financieras) protege a los ahorradores cuando una entidad inscrita entra en liquidación. Entre las inscritas están los bancos, las corporaciones financieras, las compañías de financiamiento y las SEDPES (sociedades especializadas en depósitos y pagos electrónicos). La cobertura es automática al abrir o renovar el CDT.
Dos detalles que la gente pasa por alto. Si tienes varios productos en el mismo banco, Fogafín suma los saldos, intereses incluidos, y cubre el total hasta el tope; lo que pase de ahí se reclama ante el liquidador. Y si tienes plata en dos entidades inscritas distintas, la protección es de hasta $50 millones en cada una.
Lo que el seguro no hace es garantizar rendimiento. Productos fiduciarios, seguros y bonos ordinarios quedan por fuera, según la misma lista de Fogafín.
La operación
Qué hay del otro lado en un CFD
- THUNDER FLASH LLCEmpresaReg. L 22853, en Nevis, Caribe
- No existeVigilancia de la SFCla Safirion no es vigilada por la SFC
- No aplicaSeguro de depósitosno es una entidad inscrita en Fogafín
- Hasta 3%Conversiónpor transacción, cuando hay cambio de moneda
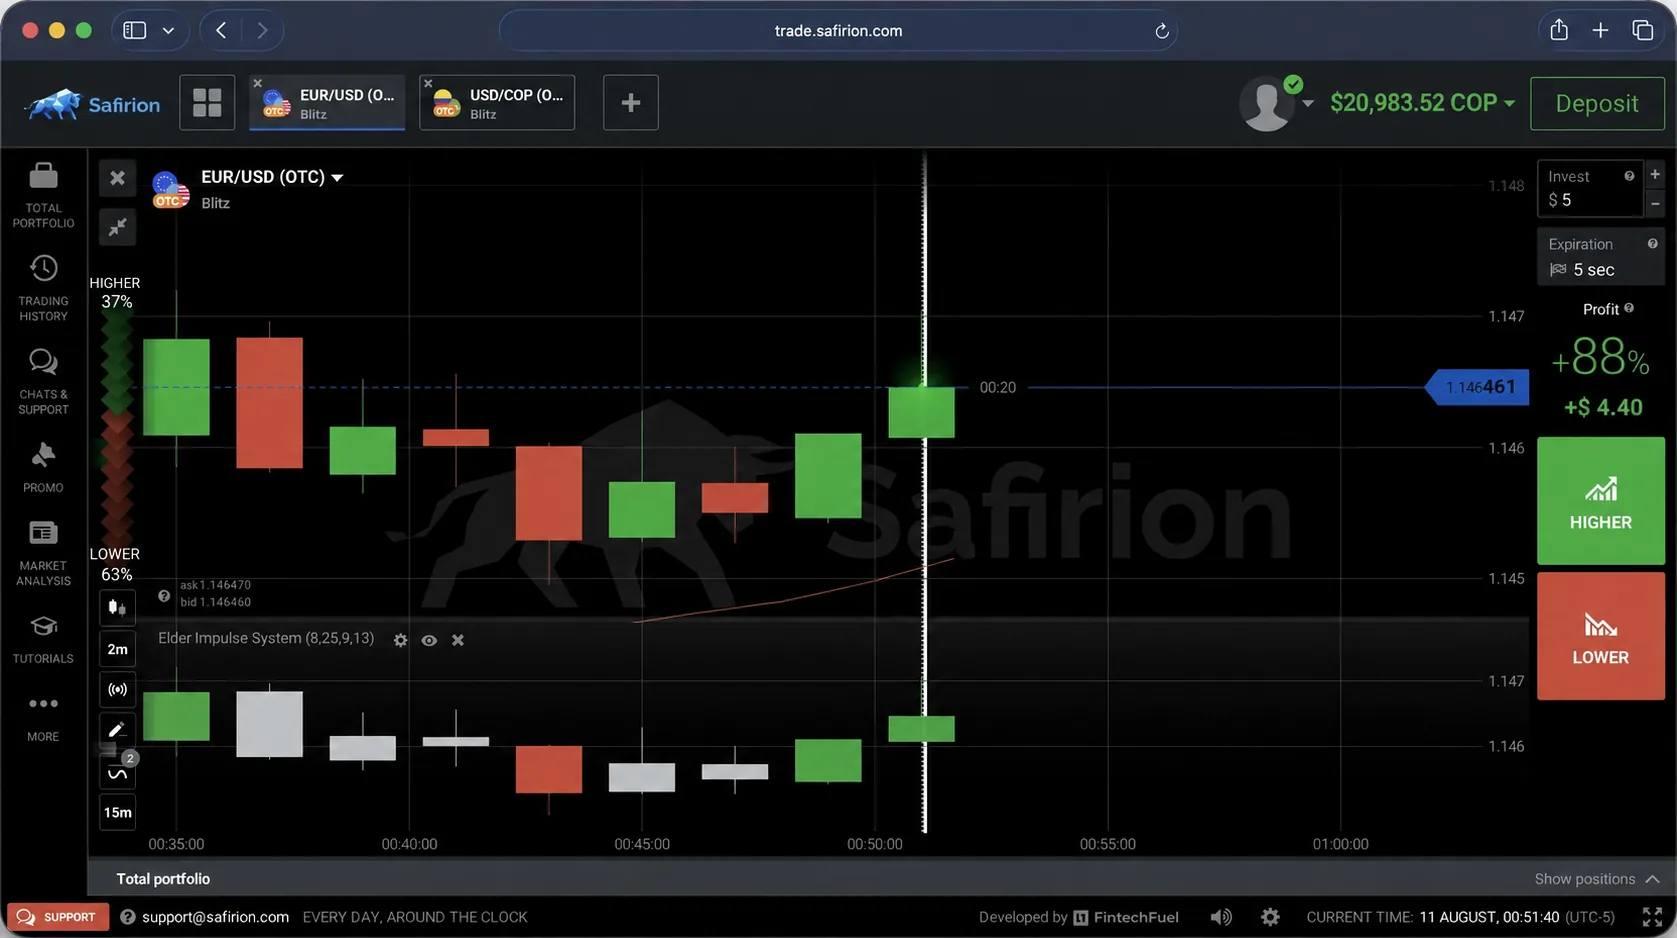
Un CFD replica el movimiento de un activo —una moneda, un índice, una materia prima— sin que lo compres. Si el precio se mueve a tu favor, la plataforma te paga la diferencia; si se mueve en contra, la pagas tú. Con apalancamiento (operar un monto mayor que el que depositaste), esa diferencia se multiplica en los dos sentidos.
En el caso de la Safirion, la operadora es la THUNDER FLASH LLC, registrada en Nevis, y los pagos los procesa la THUNDER FLASH CY LTD (Reg. HE458373, Chipre). La plataforma no es vigilada por la SFC ni figura en el RNAMV (Registro Nacional de Agentes del Mercado de Valores). El sitio dice que el depósito empieza en US$ 10 y lista más de 130 activos; la tabla de spread (diferencia entre compra y venta) por activo, el sitio no la publica.
Operar CFD con apalancamiento implica riesgo de perder todo el capital invertido. Ningún seguro público devuelve esa pérdida. Solo para mayores de edad.
Lado a lado
CDT y CFD en la misma tabla
| Punto | CDT en entidad inscrita en Fogafín | CFD en la Safirion |
|---|---|---|
| Qué compras | Un depósito a plazo con tasa pactada | Una posición sobre la diferencia de precio |
| Quién supervisa | La SFC vigila al banco emisor | No es vigilada por la SFC; empresa en Nevis |
| Seguro público | Fogafín, hasta $50 millones por entidad | No tiene |
| Moneda | Pesos colombianos | Dólares, con conversión de hasta 3% |
| Peor escenario | La entidad quiebra: Fogafín cubre hasta el tope | El precio va en contra: pierdes lo depositado |
| Sacar la plata | Al vencimiento del plazo | Retiro en tres días hábiles según la Política de Saque |
| Dónde reclamar | Defensor del consumidor de la entidad y la SFC | Soporte de la empresa; la SFC no atiende la queja |
Sobre el plazo de retiro hay una diferencia que conviene ver: la Política de Saque de la Safirion publica tres días hábiles como plazo estándar, y la página de inicio anuncia retiros en menos de 24 horas. Cuando las dos fuentes no coinciden, manda el documento. El primer retiro de cada mes sale sin comisión; desde el segundo se cobra el 2%.
Dónde está el riesgo
Seis formas de perder plata
Tres son del CDT, tres del trading. Ninguna es teórica.
CDT: la inflación
Si la tasa pactada queda por debajo de lo que suben los precios, recibes más pesos que valen menos. No pierdes capital nominal, pero sí poder de compra.
CDT: la plata amarrada
Antes del vencimiento no es plata disponible. Si la necesitas de urgencia, el CDT no es tu colchón: lo es una cuenta de ahorros.
CDT: pasar el tope
Lo que exceda los $50 millones en una misma entidad no lo cubre Fogafín. Repartir entre entidades inscritas es lo que sugiere su propia regla.
Trading: el apalancamiento
Un movimiento pequeño contra tu posición se come una parte grande del depósito. Es el riesgo principal y el que menos se mide al empezar.
Trading: los costos
Conversión de hasta 3%, comisión de 2% desde el segundo retiro del mes y US$ 10 por mes de inactividad después de 90 días sin operar.
Trading: nadie media
Si hay un desacuerdo, no hay defensor del consumidor obligatorio ni queja ante la SFC. Queda el soporte de la empresa y la vía judicial.
Cómo decidir
Tres preguntas antes de mover la plata
¿Es plata que puedo perder?
Si la respuesta es no —colchón, cesantías, plata de un pago que viene— va a un depósito con seguro, no a una cuenta de operación.
¿Quién responde si sale mal?
Busca la entidad en el portal de la SFC y en la lista de inscritas de Fogafín. Si no aparece en ninguna, el respaldo eres tú.
¿Lo probé sin plata real?
La Safirion tiene cuenta de demostración por tiempo ilimitado, según su contrato. Úsala antes de depositar un peso.
Honestidad
Lo que esta comparación no dice
No dice que el trading sea mejor
Tampoco que el CDT rinda más. Ninguna rentabilidad futura aparece en esta página.
No recomienda un banco
Las tasas de CDT cambian por entidad y por plazo. Compáralas en el canal oficial de cada una.
No es asesoría de inversión
Es una comparación de protecciones. Tu decisión depende de tu plata, tus plazos y tus deudas.
No presenta a la Safirion como vigilada
No es vigilada por la SFC ni inscrita en Fogafín. La operadora es la THUNDER FLASH LLC, de Nevis.
No es el sitio oficial
Esta dirección es un sitio independiente de afiliado. El oficial de la corredora es safirion.com.
No promete recuperar pérdidas
Lo que se pierde operando CFD no lo devuelve ningún fondo, seguro ni entidad del Estado.
Para cerrar
Los dos pueden convivir, en bolsillos distintos
La plata que necesitas sí o sí —el colchón de emergencia, lo de la matrícula, la cuota del carro— va donde hay seguro de depósitos y una entidad colombiana que responde. El CDT en una entidad inscrita en Fogafín cumple esa función, y la regla del tope te dice cómo repartir si el monto es grande.
Si después de eso sobra plata y quieres operar, que sea un monto que puedas perder sin cambiar tu mes. Empieza por la cuenta de demostración, lee los documentos de retiro y de tarifas, y entra con el mínimo. Operar implica riesgo de perder el capital invertido. Antes de decidir, mira también quién vigila qué en Colombia.