La respuesta corta
¿Dónde pongo mis cesantías?
Las cesantías son tu respaldo si te quedas sin empleo: equivalen a un mes de salario por año trabajado y ganan intereses del 12% anual. Si no tienes un destino concreto de vivienda o educación, lo sensato es dejarlas quietas en el fondo. Sacarlas sin causa te quita el colchón y el beneficio.
Es una respuesta aburrida y es la correcta para la mayoría. La pregunta interesante no es «¿dónde las invierto?», sino «¿ya tengo con qué vivir unos meses si mañana no tengo trabajo?». Si la respuesta es no, las cesantías son esa respuesta, y moverlas a un sitio con riesgo es desarmar lo único que te cubre.
Lo que sigue son las opciones una por una, con lo que cada una implica, y un vistazo honesto a la pregunta que trae mucha gente a esta página: meterlas a una plataforma de operación.
Lo básico
Qué son y cómo se mueven
- Un mes de salarioCuántopor cada año trabajado, proporcional si es menos
- Hasta el 14/02Consignaciónel empleador las traslada al fondo que elegiste
- 12% anualInteresessobre el saldo del año, pagados al trabajador
- Desempleo, vivienda y educaciónPara qué sonlos destinos que permiten el retiro parcial
El orden es ese: tu empleador liquida lo del año y lo consigna en el fondo de cesantías que tú elegiste; aparte, te paga los intereses. A partir de ahí la plata es tuya, pero con reglas: no es una cuenta de ahorros de libre disposición.
Los fondos de cesantías privados están vigilados por la Superintendencia Financiera de Colombia, igual que el Fondo Nacional del Ahorro. Eso es una diferencia enorme frente a cualquier cosa que viva fuera del país: hay una entidad local que responde por el establecimiento y un registro público donde comprobarlo.
Las alternativas
Seis destinos reales
Ordenados por lo que resuelven, no por lo que suenan mejor.
Dejarlas quietas
Siguen siendo tu respaldo de desempleo y conservan su destino. Es la opción por defecto y, sin un plan concreto, suele ser la mejor.
Vivienda
Compra, construcción, mejora o pago del crédito hipotecario. Es uno de los destinos que permiten el retiro parcial con soportes.
Educación
Tuya, de tu cónyuge o de tus hijos, en instituciones reconocidas. También permite el retiro parcial, con los documentos del caso.
Cambiar de fondo
Puedes trasladar tus cesantías a otro fondo vigilado si el rendimiento o el servicio no te convencen. Compara antes de mover.
Pagar una deuda cara
Matar un saldo de tarjeta con interés alto rinde más que casi cualquier inversión. Pero se come tu colchón: decide con los ojos abiertos.
Sacarlas sin causa
Pierdes el respaldo de desempleo y el tratamiento favorable. Es la opción que más se toma y la que menos se piensa.
La trampa de febrero
Sacarlas «porque están ahí»
Febrero es el mes en que la cuenta engorda y empiezan las ofertas. El fondo te muestra el saldo, llegan los mensajes y de repente parece plata extra. No lo es: es el único mes de salario que tendrías si mañana te quedas sin trabajo.
Hay dos costos cuando sacas sin causa. El primero es obvio y lo sientes después: te quedaste sin respaldo. El segundo es el tratamiento tributario, que premia dejar las cesantías cumpliendo su función; el detalle de ese tratamiento depende de tu caso y lo revisa un contador, no esta página.
La prueba que proponemos es simple: escribe cuántos meses podrías cubrir tus gastos sin ingreso. Si el número es menor a tres, las cesantías no se tocan. Si es cómodo, entonces sí tiene sentido abrir la conversación de qué hacer con ellas.
El colchón de emergencia va primero. Ninguna inversión compensa quedarse sin con qué vivir el mes que pierdes el empleo.
Si aun así vas a invertirlas
Tres reglas antes de mover un peso
Primero el colchón, después el resto
Separa lo que cubre tus gastos de varios meses y déjalo donde esté disponible y sin riesgo de mercado. Solo lo que sobra entra en la conversación de invertir.
Comprueba quién está del otro lado
Si la entidad es colombiana, búscala en el registro de la SFC. Si está afuera, consulta el RNAMV en el SIMEV y revisa la lista de alertas antes de nada.
Empieza chico y mide
Nada de mover todo el saldo de una. Un monto pequeño te enseña cómo funciona el depósito, la verificación y, sobre todo, el retiro.
La pregunta directa
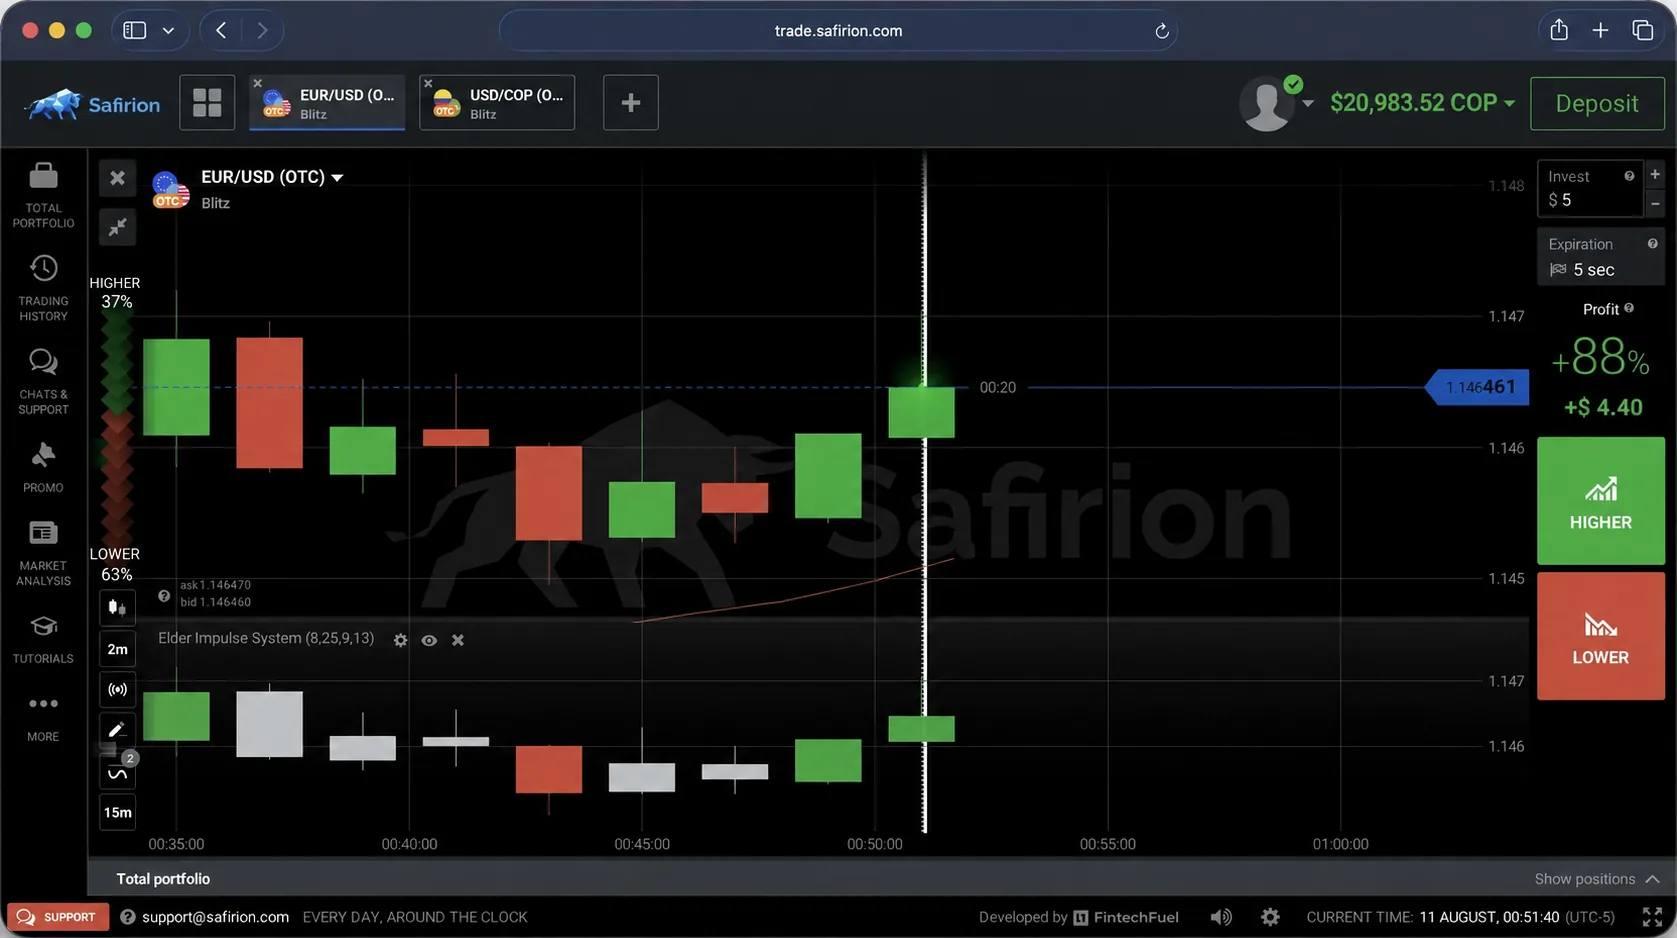
¿Y meterlas a una plataforma de operación?
- No existeVigilancia de la SFCno figura en el RNAMV del SIMEV
- THUNDER FLASH LLCEmpresaReg. L 22853, en Nevis
- DólaresMonedael saldo no está en pesos colombianos
- Tres días hábilesPlazo de retirosegún la Política de Retiro, que la empresa puede extender; la portada dice menos de 24 horas y manda el documento. El monto mínimo para retirar sigue sin cifra
Mira las cuatro líneas juntas y la respuesta se arma sola. Un colchón de desempleo necesita dos cosas: que el valor no se desplome y que puedas sacarlo rápido. Una cuenta de operación en dólares, sin vigilancia local y con un retiro que la política deja en tres días hábiles, extensibles por la empresa, no ofrece ninguna de las dos.
No es una denuncia contra la plataforma: es que el producto y la necesidad no coinciden. Si decides operar, que sea con plata que puedas perder, no con la que te sostiene si te quedas sin trabajo. Lo que la plataforma sí publica y lo que no está en esta página.
Operar con instrumentos apalancados implica riesgo de perder el capital. Las cesantías son tu respaldo de desempleo: no deberían entrar ahí. Solo para mayores de edad.
Honestidad
Lo que esta página no hace
No recomienda un fondo
No comparamos rendimientos ni nombramos un ganador. Compara tú en el portal de cada fondo.
No es asesoría tributaria
El tratamiento del retiro depende de tu caso. Revísalo con un contador antes de sacar.
No promete rentabilidad
Ninguna cifra de ganancia futura aparece acá, ni para el fondo ni para una plataforma.
No dice que no puedas operar
Dice que el colchón de desempleo no es la plata con la que se opera. Son dos bolsillos.
No publica tope ni trámite
Los requisitos del retiro parcial los fija tu fondo y te los lista en su canal oficial.
No es el sitio oficial
Esta dirección es un sitio independiente de difusión. El oficial de la corredora es safirion.com.
Para cerrar
Entonces, ¿qué hago en febrero?
Mira el saldo, cuenta cuántos meses de gastos cubre y decide con ese número, no con el impulso. Si no llega a cubrir varios meses, déjalas quietas: ya están haciendo el trabajo para el que existen, y además ganan el 12% anual de intereses.
Si tienes el colchón resuelto y un destino concreto de vivienda o educación, úsalas para eso. Y si de verdad vas a invertir, hazlo con lo que sobra, comprobando primero quién está del otro lado. Operar implica riesgo de perder el capital invertido.