La respuesta corta
¿Pesos o dólares?
Depende de en qué moneda vas a gastar esa plata. Si vives en Colombia y tus gastos son en pesos, invertir en dólares agrega un segundo riesgo: el de la tasa de cambio. Puedes acertar con el activo y perder con la tasa, y pagas comisión de conversión en las dos puntas.
No hay una respuesta buena para todo el mundo, y quien te la dé en una frase te está vendiendo algo. Lo que sí hay es una forma ordenada de decidir: en qué moneda gastas, en cuánto tiempo vas a necesitar la plata y cuánto te cobra cada conversión.
Esta página arma esa comparación con lo que es verificable, y marca con claridad lo que nadie puede saber: hacia dónde va la tasa.
Lo que de verdad cambia
Un riesgo, o dos
Cuando inviertes en pesos, tu resultado depende de una sola cosa: cómo se comportó el activo. Cuando inviertes en dólares viviendo en Colombia, dependes de dos: cómo se comportó el activo y qué hizo la tasa de cambio entre el día que entraste y el día que saliste.
Esas dos pueden ir en direcciones opuestas. Puedes tener una operación ganadora en dólares y, al volver a pesos, recibir menos de lo que esperabas porque el peso se fortaleció. Y al revés: una operación mediocre puede verse bien en pesos si la tasa subió. Ninguna de las dos cosas la controlas tú.
Por eso la pregunta correcta no es «¿cuál rinde más?», sino «¿en qué moneda voy a gastar esta plata y cuándo?». Si el gasto es en pesos y es pronto, dolarizar es agregar ruido a una decisión que ya tiene suficiente.
Nadie puede predecir la tasa de cambio. Cualquier página que te prometa una dirección para el dólar está adivinando. Esta no lo hace.
Lado a lado
Pesos y dólares, columna contra columna
Sin recomendación encima: lo que cada lado implica para alguien que vive en Colombia.
| Qué miras | En pesos | En dólares |
|---|---|---|
| Riesgos que corres | El del activo | El del activo y el de la tasa |
| Costo de entrar y salir | Ninguna conversión | Conversión en las dos puntas |
| Moneda de tus gastos | La misma | Distinta de la de tu vida diaria |
| Vía con vigilancia local | Comisionista inscrita en el RNAMV | Depende de la firma y del país |
| Quién publica la tasa oficial | No aplica | La SFC calcula y publica la TRM |
| Declaración ante la DIAN | Formulario 210, ya en pesos | Formulario 210, convertido a pesos |
La fila que más gente pasa por alto es la segunda. Convertir no es gratis: hay una comisión explícita y, casi siempre, una diferencia entre la tasa que te dan y la del mercado. Pagas eso al entrar y lo vuelves a pagar al salir. En plazos cortos, esa doble mordida se come buena parte de lo que esperabas ganar.
La TRM (Tasa Representativa del Mercado) es la tasa oficial que calcula y publica la Superintendencia Financiera de Colombia. Sirve de referencia contable y tributaria, pero no es la tasa que te va a dar tu banco: la de tu banco incluye su margen.
La cuenta concreta
Cuánto cuesta convertir
La comisión visible
El cargo que tu banco o tu billetera cobra por la operación en moneda extranjera. Aparece en el extracto con nombre propio.
El margen en la tasa
La diferencia entre la tasa que te aplican y la de referencia. No sale como línea aparte: ya viene descontada.
El costo de volver
Cuando regreses a pesos pagas otra vez. Toda la cuenta hay que hacerla de ida y de vuelta, nunca solo de ida.
El piso del monto
En montos chicos los costos fijos pesan más. Lo mismo que es menor en una suma grande puede ser enorme en una pequeña.
Ninguno de esos cuatro lo cobra la plataforma donde operas: los cobra quien convierte. Por eso el número exacto no te lo puede dar esta página, te lo tiene que dar tu banco, con tu monto y tu producto. Pregúntalo antes y escríbelo en algún lado: es el costo mínimo que tu inversión tiene que superar solo para empatar.
El caso concreto
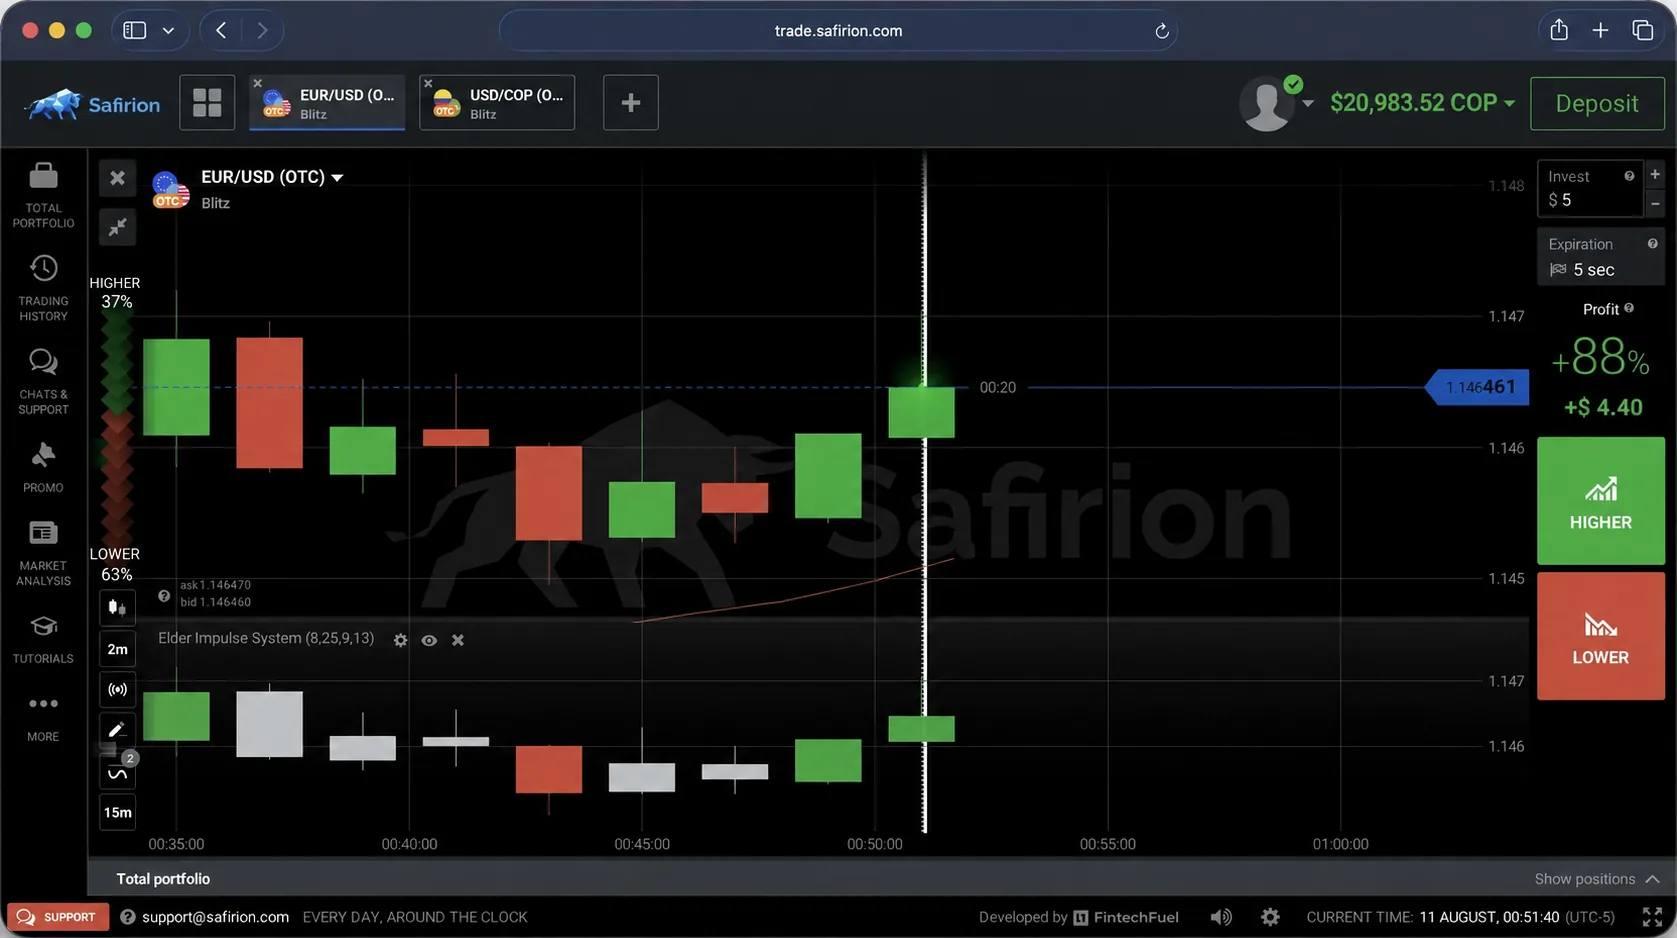
La cuenta de la Safirion trabaja en dólares
- DólaresMonedala cuenta de operación no trabaja en pesos
- US$ 10Depósitomonto en que el sitio dice que empieza
- +130Activosdisponibles para operar
- No existeVigilancia de la SFCno figura en el RNAMV del SIMEV
Si entras por ahí, la decisión «pesos o dólares» ya viene tomada: la cuenta es en dólares y la conversión la hace tu banco o tu billetera, con su tasa y su comisión. Ese costo no lo publica la corredora porque no es de ella.
Y hay una capa que no es de moneda, sino de protección. La plataforma la opera THUNDER FLASH LLC, registrada en Nevis, y los pagos los administra THUNDER FLASH CY LTD, de Chipre. No es vigilada por la SFC ni figura en el RNAMV, así que ninguna entidad colombiana responde por ese saldo. Lo explicamos en esta página.
Operar con instrumentos apalancados implica riesgo de perder el capital. Convertir a dólares no reduce ese riesgo: le suma el de la tasa. Solo para mayores de edad.
Cómo decidir
Tres preguntas antes de convertir
¿En qué moneda vas a gastar?
Si el gasto es en pesos (arriendo, matrícula, mercado), tu plata de corto plazo debería estar en pesos. Dolarizar un gasto en pesos es apostar a la tasa sin querer.
¿En cuánto tiempo la necesitas?
Mientras más corto el plazo, más pesa el costo de convertir de ida y vuelta, y menos tiempo hay para que la tasa se acomode. El plazo corto castiga la conversión.
¿Cuánto te cobra tu banco?
Pide la comisión y la tasa que te van a aplicar, no la de referencia. Súmalas de ida y de vuelta: ese es el piso que tu inversión tiene que superar.
Honestidad
Lo que esta página no afirma
No decimos que el dólar suba
Nadie sabe hacia dónde va la tasa. Acá no hay pronóstico ni meta de precio.
No es protección contra pérdida
Dolarizar no cubre el riesgo del activo. Son dos cosas distintas y se suman.
No es asesoría de inversión
Es una comparación de costos y riesgos, no una recomendación de poner plata en nada.
No publicamos tasa del día
La que vale para ti es la que te muestra tu banco al confirmar, no la de referencia.
No es asesoría tributaria
La declaración ante la DIAN tiene reglas propias. Si el monto es relevante, revísalo con un contador.
No es el sitio oficial
Esta dirección es un sitio independiente de difusión. El oficial es safirion.com.
Para cerrar
Entonces, ¿qué hago con mi plata?
La regla simple y aburrida: la plata que vas a gastar pronto y en pesos, déjala en pesos. La exposición a dólares tiene sentido cuando el gasto futuro es en dólares, o cuando aceptas conscientemente el riesgo de la tasa a cambio de diversificar, con plazo largo y con una porción que puedas dejar quieta.
Si vas por una plataforma del exterior, suma a esa decisión la que no es de moneda: sin vigilancia de la SFC, el riesgo de contraparte lo asumes tú. Prueba en demostración, empieza por el mínimo y guarda cada comprobante.