La respuesta corta
¿Qué hago ahora mismo?
Reúne pruebas antes de escribir: comprobantes, capturas y correos. Reclama por escrito al soporte de la empresa y guarda el número de caso. Si la firma no está vigilada por la SFC, la entidad no media; quedan la denuncia penal, la vía judicial y el registro público del caso. Y no pagues nada para «liberar» tu plata.
Ese último punto no es un detalle. La segunda estafa, la que te cobran para devolverte lo de la primera, es la que arruina a la gente de verdad, porque llega cuando ya no estás pensando con frialdad.
Lo que sigue es cada paso en orden, con lo que cada entidad colombiana sí puede hacer y lo que no. Empieza por la parte aburrida: las pruebas.
Antes de escribir
Tres cosas que se revisan primero
A veces el retiro no está bloqueado: está incompleto. Descartarlo toma diez minutos.
Revisa el estado de la verificación
El KYC (conferencia de identidad) es la causa más frecuente de un retiro detenido. Mira si el documento quedó aprobado, si el nombre coincide y si falta un soporte de domicilio.
Lee las reglas del retiro
Mira la política de retiro de la plataforma y las condiciones de cualquier bono que hayas aceptado. Un bono con condiciones suele traer un requisito de volumen antes de poder sacar.
Confirma el titular y el medio
Muchos retiros se devuelven porque la cuenta de destino no está al mismo nombre que la cuenta de operación. Si no coincide, corrígelo antes de reclamar.
Tu expediente
Seis pruebas que tienes que tener
Sin esto, cualquier reclamo se vuelve tu palabra contra la de ellos.
Comprobantes de cada depósito
En PDF, con fecha, hora, monto, titular que recibe y número de referencia. Descárgalos del banco o de la billetera, no una foto de pantalla.
Capturas de la solicitud de retiro
La pantalla con el número de solicitud, la fecha y el estado. Repite la captura cada vez que el estado cambie.
Todos los correos
Del soporte y de quien te haya contactado. Guarda el hilo completo, con encabezados, no solo el último mensaje.
El historial de operaciones
Expórtalo mientras tengas acceso a la cuenta. Si el acceso se cae, ese archivo ya no lo recuperas.
Las conversaciones completas
Chats y mensajes con cualquier «asesor»: nombre que usó, número, promesas que hizo. Exporta la conversación, no recortes.
La fecha en que empezó
Una línea de tiempo escrita por ti: cuándo depositaste, cuándo pediste el retiro, cuándo te respondieron. Esa hoja ordena toda la denuncia.
El primer reclamo
Escríbele a la empresa, por escrito
Por escrito y por el canal oficial, nunca solo por chat de una red social. El texto tiene que ser corto y concreto: quién eres, número de cuenta, fecha y número de la solicitud de retiro, monto, qué pediste y qué respuesta esperas. Sin adjetivos, sin amenazas y sin contar tu historia personal.
Pide siempre un número de caso y la fecha de recepción. Si te responden por chat, pide que te lo confirmen por correo. Un reclamo sin radicado es un reclamo que no existe.
Guarda la respuesta, aunque sea negativa. Una negativa escrita vale más que un silencio: es la prueba de que hubo un requerimiento y una posición de la empresa.
No borres la cuenta, no cierres el chat y no aceptes «resolverlo» por fuera de los canales oficiales. Todo lo que salga del registro escrito juega en tu contra después.
A quién acudir
Qué puede hacer cada entidad
Esto es lo que más confunde a la gente, y lo que más tiempo hace perder.
| Entidad | Qué hace | ¿Sirve si la firma es del exterior? |
|---|---|---|
| SFC | Vigila entidades del sistema financiero y del mercado de valores | No atiende reclamos sobre quien no vigila |
| AMV | Autorregula la conducta de los profesionales inscritos | No, si la firma no está inscrita |
| SIC | Protección al consumidor en general | Alcance limitado con proveedor del exterior |
| Fiscalía | Investiga conductas punibles, como la estafa | Sí se puede denunciar; el resultado no está garantizado |
| Tu banco | Soportes y trazabilidad del envío | Te da el rastro, no te devuelve la plata |
| Sitio público de reclamos | Registro y presión reputacional | Sirve como registro y a veces destraba |
Léelo sin ilusión: ninguna de esas puertas te garantiza recuperar la plata. La más útil en la práctica, cuando la firma está afuera, suele ser la combinación de reclamo escrito, registro público del caso y denuncia penal con el expediente completo.
Si tu caso es con una entidad vigilada en Colombia, el panorama es otro y conviene leer la vía vigilada. Si no sabes en cuál de las dos estás, empieza por consultar el RNAMV en el SIMEV.
La trampa
Lo que no sirve y además te cuesta
Pagar para «liberar» tu plata
Ningún impuesto, comisión ni «seguro de retiro» se paga por fuera para sacar un saldo. Eso es la segunda estafa.
Contratar «recuperadores de fondos»
Suelen ser los mismos de antes con otro nombre. Cobran por adelantado y desaparecen.
Dar acceso remoto a tu computador
Nadie legítimo necesita controlar tu equipo para resolver un retiro. Eso termina en tus cuentas vaciadas.
Depositar más para «destrabar»
Si la condición para sacar es poner más, no es un requisito técnico: es el guion de siempre.
Amenazar por chat
No destraba nada y te quita el tono profesional del expediente. Escribe seco y numerado.
Esperar callado
El tiempo juega contra ti: se vencen plazos, se pierden accesos y se borran historiales. Reclama por escrito ya.
El caso concreto
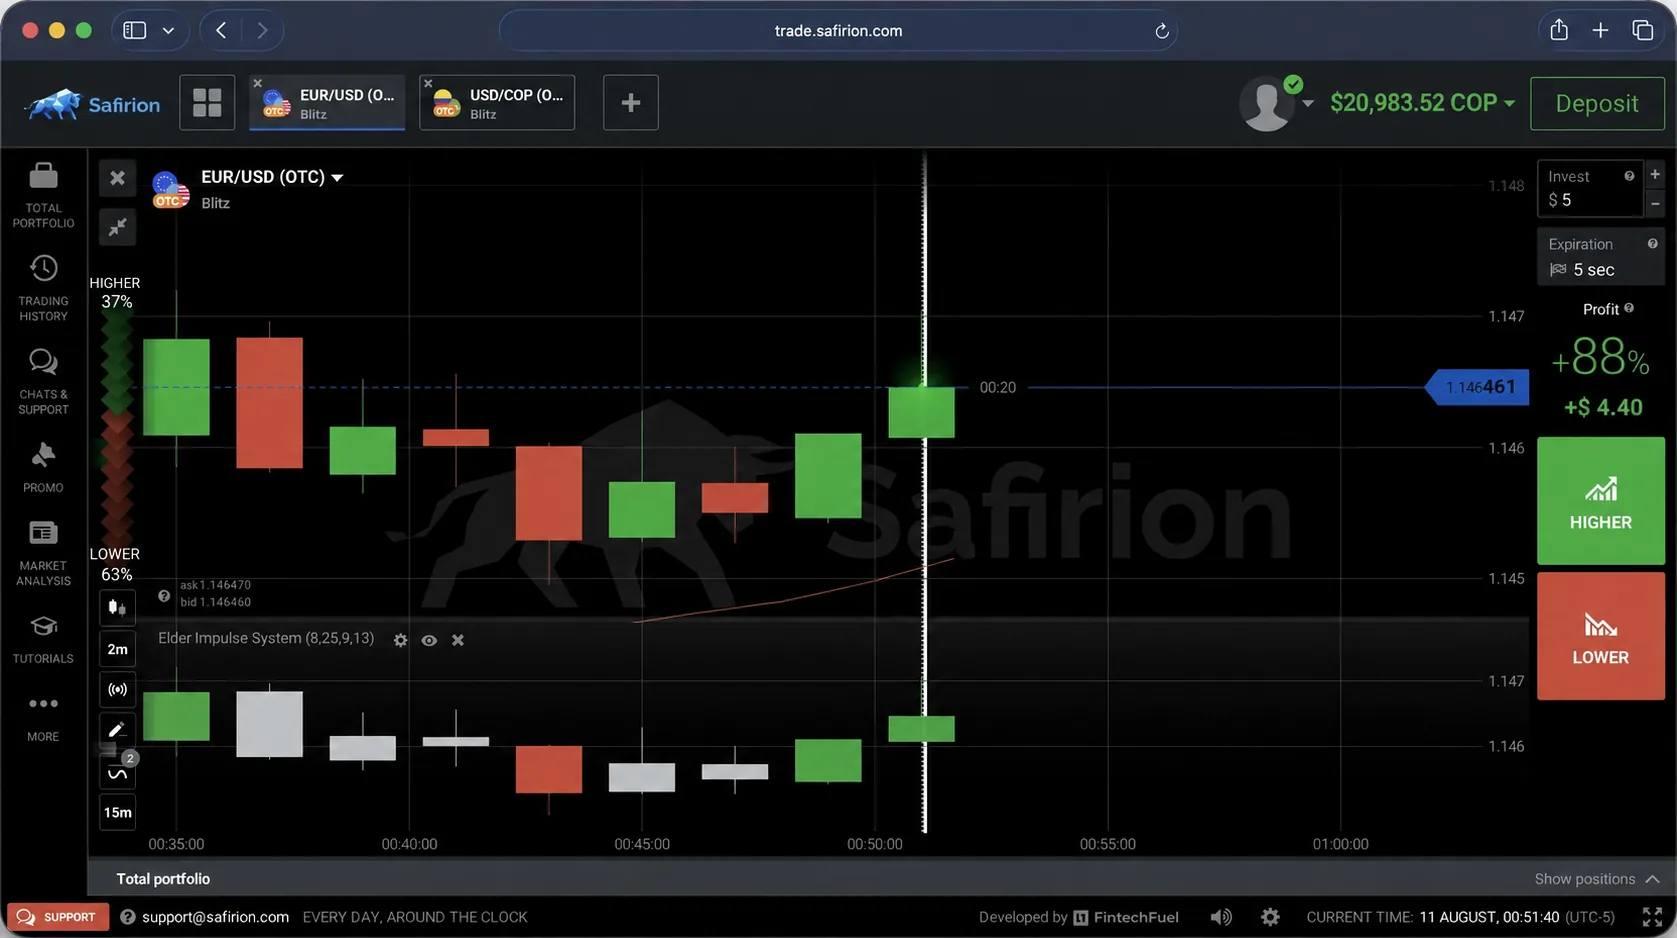
Y si tu caso es con la Safirion
- 37Reclamosregistrados en 6 meses
- 100%Respondidosde los 37, ninguno en espera
- 75%Resueltosde los reclamos, según el sitio
- 4d 11hRespuestatiempo medio para responder
Ese es el único historial público medible que encontramos, y es brasileño. No es garantía de pago: es un registro de cómo se comporta la empresa cuando hay un reclamo formal. Un tiempo medio de 4 días y 11 horas también te dice que no esperes una solución en diez minutos por chat.
La plataforma la opera THUNDER FLASH LLC, registrada en Nevis, y los pagos los administra THUNDER FLASH CY LTD, de Chipre. No es vigilada por la SFC y no figura en el RNAMV del SIMEV, así que la fila de la tabla que aplica a tu caso es la última, no la primera. Y el sitio no publica el monto mínimo de retiro.
Operar con instrumentos apalancados implica riesgo de perder el capital. Esta página no es asesoría legal: si el monto es relevante, llévale el expediente a un abogado.
Para cerrar
El orden, en una línea
Descarta la causa boba (verificación, titular, bono), arma el expediente, reclama por escrito con número de caso, registra el caso en público y, si no avanza, denuncia con todo el archivo en la mano. En paralelo, no pagues un peso más a nadie que te prometa recuperar lo perdido.
Y para la próxima: consulta el RNAMV antes de depositar, empieza por el mínimo y pide un retiro chico de prueba apenas la cuenta esté verificada. Medir el retiro cuando no lo necesitas es la única forma de saber cómo se comporta cuando sí.